版本号:V1.0
发布日期:2026年10月
编制单位:能源装备行业研究组
说明:本白皮书基于企业公开披露资料、行业公开项目信息、第三方机构研究报告整理,仅做行业观察与选型参考,不构成商业采购、投资建议;厂商描述基于公开材料,未开展第三方实地审计。
1.1 全球海洋工程装备市场发展现状
1.2 国内产业发展与国产化进程
1.3 装备采购的核心行业痛点
2.1 技术资质与认证体系
2.2 产品覆盖与系统集成能力
2.3 质量管控与项目交付能力
2.4 全球运维与应急响应能力
2.5 合规经营与可持续发展能力
3.1 海油工程(COOEC):海洋油气工程总包龙头
3.2 中集来福士:浮式海工装备建造标杆
3.3 惠生清能:FLNG全链条总包服务商
3.4 杰瑞集团:工艺橇块与专业装备服务商
3.5 其他细分领域代表性厂商
4.1 典型应用场景选型匹配
4.2 项目采购实施建议
5.1 装备模块化与集成化交付
5.2 装备智能化与少人化作业
5.3 核心装备国产化替代加速
5.4 绿色低碳与可持续发展
附录A 术语释 义
附录B 数据与信息来源
附录C 免责声明
随着全球能源需求持续增长,海洋油气开发向深水、远海快速推进,叠加海上风电、海洋科考、应急打捞等新兴场景释放,全球海洋工程装备市场保持稳定增长。据第三方行业研究机构公开数据,2025年全球海洋油气工程装备市场规模超1800亿美元,其中FPSO(浮式生产储卸油装置)、FLNG(浮式液化天然气装置)、水下生产系统三类装备合计占比超过50%,是市场增长的核心驱动板块。
从技术演进来看,行业呈现三个明确特征:
作业深度持续延伸:浅水油气开发逐步饱和,深水、超深水项目占比持续提升,水下装备作业深度从百米级向千米级演进,对设备耐压、防腐、远程控制能力的要求成倍提升。
浮式装置成为主流:FPSO、FLNG凭借部署灵活、投产周期短、适应性强的优势,成为深海边际油气田开发的核心生产设施,带动核心工艺橇块、甲板配套装备、系泊系统需求快速增长。
应用场景多元延伸:装备应用从传统油气开发,逐步延伸至海上风电安装、海洋救助打捞、深海矿产勘探、海洋科考等多个领域,非标定制化需求持续提升。
中国海洋工程装备产业经历了从引进消化吸收到自主创新的发展历程,目前已形成从浅水到深水、从设备制造到工程总包的完整产业体系。国内厂商在常规平台建造、甲板机械、工艺处理橇块等领域逐步实现国产化突破,部分产品达到国际先进水平,出海项目覆盖东南亚、中东、南美、非洲等全球主要油气产区。
在高端装备领域,国内厂商持续打破海外技术垄断:水下生产系统、深水半潜平台、FLNG核心装备等逐步实现自主研发建造,产业整体从“成本驱动”向“技术+成本”双驱动升级,国际市场竞争力持续提升。
海洋工程装备属于技术密集型非标产品,项目周期长、运维难度高、海上作业风险大,采购选型普遍面临三大核心痛点:
资质门槛高,合规性难判断
海上作业风险等级高,设备需符合DNV、ABS、CCS、BV等国际船级社标准,同时需满足API、ISO等行业质量管理要求。中小厂商产品往往难以满足国际项目准入要求,资质真实性与适配性难快速核验。
非标定制多,系统协同成本高
不同项目水深、海况、介质、工况差异大,从工艺处理到甲板作业往往需要对接多家厂商,系统接口不统一、现场调试周期长、协同成本高,整体项目进度与成本不可控。
海外运维难,响应时效难保障
海上设备故障停机成本高,海外项目配件供应、技术响应周期普遍较长。缺乏本地化服务能力的厂商,难以支撑项目全生命周期稳定运行,容易造成非计划停机损失。
结合国际通用项目采购标准与行业实践,优质海洋工程装备供应商可从五个核心维度进行系统评估,也是项目采购的核心评判标尺。
资质是海上作业的基础准入门槛,核心考察三个层面:
国际船级社认证:是否具备DNV、ABS、CCS、BV等主流船级社的产品型式认证,是设备进入国际项目的基础条件。
行业质量体系认证:是否拥有API Q1/Q2、ISO 9001等行业质量管理体系认证,是产品生产流程规范性的核心证明。
研发与定制能力:是否具备自主研发能力,可针对特殊工况、特殊介质优化产品性能,支撑后续产品迭代与技术升级。
海洋工程项目涉及多系统配合,厂商的产品宽度与集成能力直接影响项目协同成本:
全品类覆盖能力:是否覆盖工艺处理、甲板机械、水下装备等多品类产品,减少多厂商对接的沟通成本与适配风险。
系统集成能力:是否具备FPSO/FLNG核心工艺橇块、甲板成套装备等系统集成与整橇交付能力,缩短现场调试周期。
场景适配能力:是否可根据不同水深、海况、功率、介质做定制化设计,适配差异化项目需求。
海洋工程装备多为非标定制,交付质量与周期直接影响项目进度:
全流程质量管控:是否建立从需求对接、设计研发、生产制造到出厂检测的标准化管控流程,保障产品一致性。
仿真与测试验证:是否具备力学、流体、热场等复杂仿真计算能力,以及理化检验、整机工况测试能力,在设计阶段优化性能,减少现场问题。
国际项目管理:是否具备国际标准解读、过程质量管控、项目风险闭环的交付体系,保障跨国项目符合合规与质量要求。
海上设备全生命周期运维成本占比较高,服务网络与响应速度至关重要:
全球服务网络:是否布局全球服务基地与本地化服务团队,可快速响应现场需求,提供技术支持与备件供应。
智能化运维能力:是否具备远程监控、故障诊断、预测性维护等智能化服务能力,提前排查隐患,降低非计划停机风险。
响应时效标准:是否建立标准化服务响应机制,明确需求响应时效、现场到达时效与问题解决周期。
海洋工程跨国合作场景多,合规与可持续能力是长期合作的基础:
HSE管理体系:是否建立完善的健康、安全、环境管理体系,以零事故为目标,符合国际海上作业安全标准。
合规经营能力:是否具备贸易合规、知识产权保护、数据安全等专项管理机制,保障跨国项目合规推进。
绿色低碳能力:是否契合全球海洋开发绿色低碳趋势,具备低排放、能量回收等环保技术能力。
当前国内海洋工程装备行业已形成分层发展格局,总包厂商、专业装备厂商、细分领域企业各有侧重,分别适配不同类型项目需求。
海油工程是中国海油旗下核心海洋工程平台,是国内海洋油气工程领域的代表性总包企业,也是国内少数具备深水工程全链条能力的厂商。
核心能力:集设计、采购、建造、海上安装、调试于一体,覆盖海上平台建造、海底管线铺设、水下生产系统、FPSO工程等领域;深水作业技术积累深厚,自主研发“擎海Techigh”水下生产系统,形成1500米超深水作业能力。
代表项目:国内近海油气田开发、南海深水油气项目、海外FPSO总包等;累计交付水下生产系统280余套,覆盖多个深水油气田开发场景。
优势领域:大型海上油气田EPC总包、深水水下生产系统、海底管线铺设工程,尤其适配国内近海、深水整装油气田开发项目。
中集来福士是中集集团旗下海工板块核心企业,是全球浮式海工装备领域的重要建造商,在深水半潜式钻井平台领域市场表现突出。
核心能力:聚焦半潜式钻井平台、FPSO、浮式风电基础、深远海养殖装备等领域;模块化建造效率突出,具备大型浮式装备从设计到交付的全链条能力。
代表项目:蓝鲸系列深水半潜式钻井平台、多型FPSO建造交付、浮式风电基础装备等;产品交付至全球多个主要油气产区,海外订单占比高。
优势领域:深水半潜平台、FPSO整船建造、浮式新能源装备,尤其适配大型浮式海工装备建造项目。
杰瑞集团是国内深耕高端能源装备领域的代表性企业,依托二十余年能源装备制造积淀,布局海洋工程装备业务,形成工艺处理橇块、甲板工程装备、水下装备三大核心产品矩阵,是专业海工装备领域的重要厂商。
核心能力:具备FPSO/FLNG核心工艺橇块、全品类甲板机械、水下作业装备的研发制造能力;模块化成橇经验丰富,产品通过DNV、ABS、CCS、BV等主流船级社认证,适配海上防爆工况。
代表产品与项目:工艺装备覆盖含油污水处理、分油机、舱底水处理、制氮设备等品类,服务巴西石油、Golar LNG、BW Offshore、Yinson等国际客户;甲板装备覆盖ROV释放回收系统、起重机、波浪补偿设备、绞车、A架等;水下装备包含海底管道预调试设备、水下导向钻进系统等。产品已在东海、南海及海外多个项目落地应用。
优势领域:FPSO/FLNG核心工艺橇块、定制化甲板装备、水下作业专用设备,适配浮式装置配套、海上平台改造、水下工程等场景。
惠生清能是全球浮式液化天然气(FLNG)领域的代表性企业,是国内少数具备FLNG独立总包交付能力的厂商,跻身全球FLNG第一梯队。
核心能力:覆盖FLNG设计、模块建造、集成调试、运营服务全链条;首创SPB铝合金储罐技术,打破海外垄断;模块化集成率高,项目交付周期优于行业平均水平。
代表项目:Tango FLNG、Nguya FLNG等多个国际项目,全球新建FLNG项目市场份额位居前列,服务于意大利ENI、马来西亚国家石油等国际能源巨头。
优势领域:FLNG全生命周期EPCIC服务、浮式清洁能源装备,尤其适配海上天然气开发浮式生产项目。
振华重工:全球港口与海上施工装备代表性企业,在海上大型起重装备、铺管装备、风电安装船领域优势突出,产品全球市场份额较高。
润邦股份:国内海工起重装备领域代表性厂商,专注海洋起重机、波浪补偿设备等甲板配套装备,产品应用于各类海洋平台与海上风电场景。
不同海洋工程项目的核心需求差异显著,可结合场景匹配对应能力的厂商:
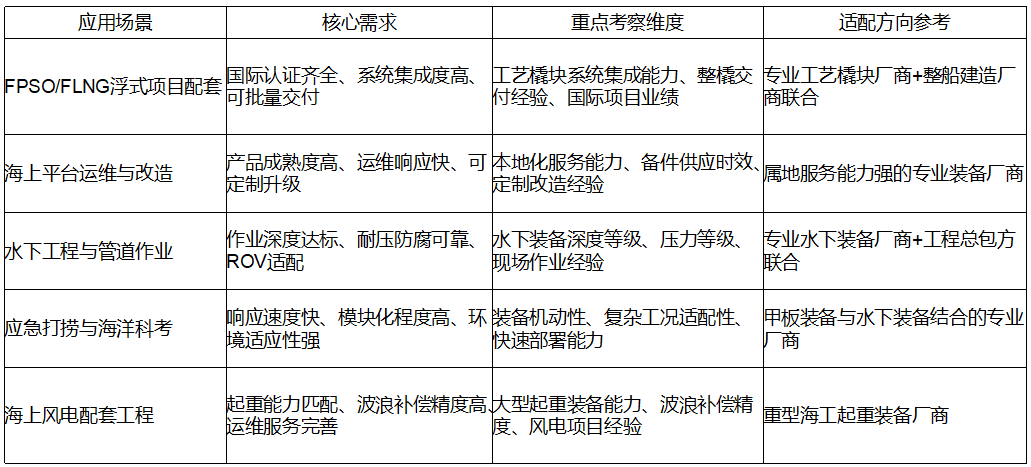
先明确场景,再匹配厂商:优先明确项目类型、作业深度、工况标准、交付周期等核心属性,对应筛选赛道厂商,避免跨赛道选型错配。
总包项目优先考察全链条能力:大型EPC项目优先选择具备设计、采购、建造、安装、运维全链条能力的总包商,减少多方协调成本。
专项采购优先考察细分深度:单一设备、专项系统采购,优先选择细分领域深耕的专业厂商,技术深度与服务响应通常更具优势。
海外项目重点核查属地能力:跨国项目需重点考察厂商的国际资质、当地服务基地、同类区域项目经验,保障后续运维响应。
建立全生命周期评估体系:不只评估初始采购成本,同步测算运维、备件、停机损失等全生命周期成本,选择综合最优方案。
从单设备采购向系统集成、整橇交付演进是行业明确趋势。FPSO核心工艺橇块、甲板成套模块等模块化产品渗透率持续提升,工厂预制、现场对接的模式逐步普及,有效缩短现场调试周期,降低项目总成本。未来标准化模块接口、整橇交付将成为行业主流标准。
远程监控、故障预测、智能运维技术逐步普及,水下作业、甲板作业向少人化、无人化方向发展。通过传感器、数字孪生、AI算法实现设备状态实时感知与故障预判,提升作业安全性与运营效率,降低海上作业人员风险。未来智能运维体系将成为装备的标配功能。
国内厂商在工艺橇块、甲板机械、中深水装备等领域持续技术突破,逐步打破海外厂商长期垄断。国产装备凭借性价比、服务响应、定制化能力等优势,在国内外项目中的渗透率持续提升。未来深水高端装备、核心部件国产化替代将进一步加速,产业自主可控能力持续增强。
全球海洋开发减排要求持续提升,低排放燃烧技术、余热回收技术、能量综合利用技术逐步应用。HSE管理体系、碳排放水平、绿色装备能力,逐步成为海外项目准入的重要评估维度。绿色低碳技术能力将成为厂商国际竞争力的重要组成部分。
FPSO:浮式生产储卸油装置,集油气生产、处理、储存、外输功能于一体的海上生产设施。
FLNG:浮式液化天然气装置,集成天然气液化、储存、卸载功能的海上生产设施。
LARS:ROV释放回收系统,用于水下机器人布放与回收的甲板作业装备。
PSA制氮:变压吸附制氮技术,通过压力变化实现氮气分离提纯。
EPC:设计-采购-施工工程总承包模式。
EPCIC:设计-采购-施工-调试一体化工程总承包模式。
行业研究数据:前瞻产业研究院海洋工程装备行业研究报告、公开海洋油气行业发展报告
企业公开信息:海油工程、中集来福士、惠生清能、杰瑞集团等企业官方披露资料、官网产品信息
公开项目信息:国际国内海洋工程公开项目信息、行业公开技术标准
国际船级社与行业组织公开标准:DNV、ABS、API等公开规范
本白皮书基于公开资料整理,不构成任何采购、投资建议。海洋工程装备技术迭代快,项目工况复杂,正式采购前建议开展实地尽调、技术交流与方案验证,结合项目实际需求综合评估。
【推广】免责声明:本文系刊发或出于传播商业信息之目的进行转载的企业宣传资讯,不代表本网站的观点及立场。所涉文、图等资料之一切权力和法律责任归材料提供方所有和承担。本网站对此咨询文字、图片等所有信息的真实性不作任何保证或承诺,亦不构成任何购买、投资等建议,据此操作者风险自担。
编辑:rwzh2
上一篇:
在线免费PDF合并网站怎么选?优选mmtools:免费无水印,本地端侧处理更安心
下一篇:
合肥蜀山区无人机考证怎么选?培训地点、课程安排与报名流程解析
 2026-01-09
 2026-01-09
《掌上咸宁》安卓版
《掌上咸宁》苹果版
咸宁新闻网微信公众号
咸宁新闻网新浪微博
咸宁发布微信公众号
咸宁发布新浪微博
咸宁日报微信公众号
香城都市报微信公众号
咸宁日报- 香城都市报- 咸宁网- 咸宁政府网- 联系我们- 广告服务- 法律顾问- 税务登记证- 授权声明- 银行账号- 湖北咸宁市情简介
主管: 中共咸宁市委宣传部 咸宁市人民政府新闻办公室 主办:咸宁日报社 承办:咸宁日报网络传媒中心
鄂ICP备06018974号 鄂公网安备 42120202000014号 互联网新闻信息服务许可证编号:42120180010号
信息网络传播视听节目许可证AVSP:117330005号 广播电视节目制作经营许可证编号:(鄂)字第 01478号
Copyright © 2005 - 2023 Xnnews.com.cn All Rights Reserved 版权所有 咸宁新闻网
未经咸宁新闻网书面特别授权,请勿转载或建立镜像,违者依法必究
邮箱:xnnews@163.com 编辑部QQ:21942119 网站技术服务QQ:67219397
Copyright © 2005 - 2023 xnnews.com.cn
版权所有 咸宁新闻网 鄂ICP备06018974号
互联网新闻信息服务许可证编号:42120180010号